Domain krankenversicherungsverein.de kaufen?
Wir ziehen mit dem Projekt
krankenversicherungsverein.de um.
Sind Sie am Kauf der Domain
krankenversicherungsverein.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain krankenversicherungsverein.de kaufen?
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **

Ähnliche Suchbegriffe für Fira
Top-Angebote
Produkte zum Begriff Fira:
-
Philips Fira UE 2xWA 4.3W 27K AN HVAußenwandleuchte Philips Fira UE 2xWA 4.3W 27K AN HV kombiniert Ultra Efficient LED-Technologie, 2700 K Licht, anthrazitfarbenes Finish und wasserresistentes Outdoor-Design. Aus robustem Druckguss-Aluminium gefertigt, bietet die Philips Fira LED-Außenwandleuchte eine bidirektionale Lichtverteilung mit viel diffusem, hellem Licht für Wände, Gärten und Terrassen. Sie verbraucht mindestens 50% weniger Energie im Vergleich zu entsprechenden Standard-LED-Leuchten von Philips und bietet eine lange Lebensdauer von bis zu 50.000 Stunden. Die PowerShield-Beschichtung hilft, vor Ausbleichen, Kratzern, Dellen und Rost zu schützen und unterstützt eine langlebige Outdoor-Leistung und Optik.63,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter


-
Was sind die häufigsten Ausschlüsse in Versicherungsbedingungen und wie können Versicherte diese umgehen?
Die häufigsten Ausschlüsse in Versicherungsbedingungen sind Vorsatz, grobe Fahrlässigkeit und bestimmte Risiken wie Krieg oder Kernenergie. Versicherte können diese umgehen, indem sie sich vor Vertragsabschluss genau über die Bedingungen informieren, Risiken minimieren und im Schadensfall alle erforderlichen Informationen bereitstellen. Es ist auch ratsam, bei Unklarheiten den Versicherer um Aufklärung zu bitten. **
-
Welche gesetzliche Krankenkasse hat den niedrigsten Beitrag?
Welche gesetzliche Krankenkasse den niedrigsten Beitrag hat, kann sich regelmäßig ändern, da die Beiträge von verschiedenen Faktoren abhängen. Dazu gehören unter anderem die individuelle Einkommenshöhe, der Wohnort und eventuelle Zusatzbeiträge. Es lohnt sich daher, regelmäßig einen Krankenkassenvergleich durchzuführen, um die aktuell günstigste Option zu finden. Zudem bieten einige Krankenkassen auch spezielle Tarife für bestimmte Zielgruppen an, die möglicherweise günstiger sind. Es ist daher ratsam, sich individuell beraten zu lassen, um die passende Krankenkasse mit dem niedrigsten Beitrag zu finden. **
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Welche Informationen müssen Versicherungsbedingungen enthalten und wie können Versicherte sicherstellen, dass sie die Bedingungen richtig verstehen?
Versicherungsbedingungen müssen alle relevanten Details zu Leistungen, Ausschlüssen, Prämien und Vertragsbedingungen enthalten. Versicherte sollten die Bedingungen sorgfältig lesen und bei Unklarheiten den Versicherer um Erklärungen bitten. Es ist ratsam, sich bei Bedarf von einem unabhhängigen Experten beraten zu lassen. **


Wann muss der Beitrag bei der Krankenkasse sein?
Der Beitrag bei der Krankenkasse muss in der Regel monatlich bis spätestens zum 15. des Folgemonats bezahlt werden. Es gibt jedoch auch Krankenkassen, die eine vierteljährliche oder jährliche Zahlung ermöglichen. Es ist wichtig, den genauen Zahlungstermin bei der eigenen Krankenkasse zu erfragen, um Mahngebühren oder gar eine Kündigung zu vermeiden. Bei verspäteter Zahlung können zudem Säumniszuschläge anfallen. Es empfiehlt sich daher, den Beitrag rechtzeitig zu überweisen oder gegebenenfalls eine Einzugsermächtigung zu erteilen, um den Zahlungstermin nicht zu verpassen. **
Warum möchte meine Zahnärztin/Kieferorthopädin keine von der Krankenkasse versicherte Zahnspange zulassen?
Es gibt verschiedene Gründe, warum eine Zahnärztin/Kieferorthopädin keine von der Krankenkasse versicherte Zahnspange zulassen möchte. Möglicherweise ist der individuelle Fall des Patienten nicht ausreichend schwerwiegend, um eine medizinische Notwendigkeit für eine Zahnspange zu rechtfertigen. Es könnte auch sein, dass die Zahnärztin/Kieferorthopädin der Meinung ist, dass eine andere Behandlungsmethode effektiver oder geeigneter ist. Es ist ratsam, direkt mit der Zahnärztin/Kieferorthopädin über die Gründe für ihre Entscheidung zu sprechen. **
Top-Angebote
Produkte zum Begriff Fira:
-
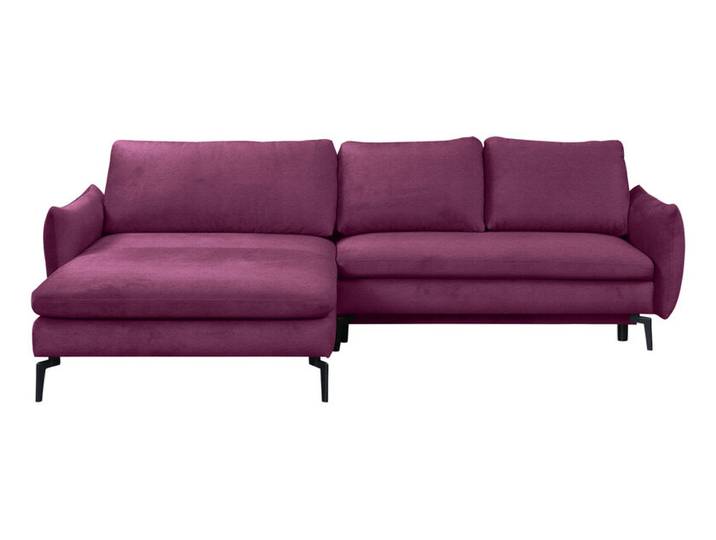
Ecksofa Fira 185x280cmEcksofa Fira 185x280cm. Dieses Sofa ist in einem wunderschönen Aubergine-Ton gepolstert und eignet sich perfekt, um deinem Wohnzimmer einen Farbakzent zu verleihen. Es verfügt über eine Wellenunterfederung für höchsten Komfort und hat eine Bettfunktion, wenn du einen zusätzlichen Schlafplatz brauchst. Außerdem verfügt es über einen Bettkasten, in dem du Bettwäsche und Kissen aufbewahren kannst. Die Rückenlehne ist mit einem echten Bezug versehen, der für einen zusätzlichen Hauch von Luxus sorgt. Mit seinem stilvollen Design und dem bequemen Sitzkomfort wird das Ecksofa Fira sicher zu deinem Lieblingsmöbelstück. DEINE VORTEILE IM ÜBERBLICK Inkl. Schlaf-/Bettfunktion Inkl. Bettkasten Inkl. 3 große Rückenkissen Rücken echt bezogen Farbe:Rot899,99 €*Versand: 149,00 €Sichere Weiterleitung zum Anbieter
-
Kann Krankenkasse freiwillig Versicherte ablehnen?
Krankenkassen dürfen grundsätzlich freiwillig Versicherte nicht ablehnen. Jeder hat in Deutschland Anspruch auf eine Krankenversicherung, unabhhängig von Vorerkrankungen oder anderen Risikofaktoren. Allerdings können Krankenkassen Zusatzbeiträge von freiwillig Versicherten verlangen, die über den regulären Beitragssatz hinausgehen. Es ist jedoch wichtig zu beachten, dass es bestimmte Voraussetzungen gibt, um sich freiwillig gesetzlich zu versichern, wie z.B. ein bestimmtes Einkommen oder das Ende einer vorherigen Versicherung. Insgesamt ist es also nicht möglich, dass Krankenkassen freiwillig Versicherte einfach ablehnen. **
-
Welche Krankenkasse erhöht Beitrag 2020?
Die Techniker Krankenkasse (TK) hat angekündigt, ihren Beitragssatz im Jahr 2020 um 0,2 Prozentpunkte zu erhöhen. Dies bedeutet, dass Versicherte der TK ab Januar 2020 etwas mehr für ihre Krankenversicherung zahlen müssen. Die TK begründet diese Beitragserhöhung mit steigenden Ausgaben im Gesundheitswesen, insbesondere im Bereich der Arzneimittelkosten. Es ist wichtig, dass Versicherte sich über solche Änderungen informieren, um ihre finanzielle Planung entsprechend anzupassen. **
-
Was sind die häufigsten Ausschlüsse in Versicherungsbedingungen und wie können Versicherte diese umgehen?
Die häufigsten Ausschlüsse in Versicherungsbedingungen sind Vorsatz, grobe Fahrlässigkeit und bestimmte Risiken wie Krieg oder Kernenergie. Versicherte können diese umgehen, indem sie sich vor Vertragsabschluss genau über die Bedingungen informieren, Risiken minimieren und im Schadensfall alle erforderlichen Informationen bereitstellen. Es ist auch ratsam, bei Unklarheiten den Versicherer um Aufklärung zu bitten. **
-
Welche gesetzliche Krankenkasse hat den niedrigsten Beitrag?
Welche gesetzliche Krankenkasse den niedrigsten Beitrag hat, kann sich regelmäßig ändern, da die Beiträge von verschiedenen Faktoren abhängen. Dazu gehören unter anderem die individuelle Einkommenshöhe, der Wohnort und eventuelle Zusatzbeiträge. Es lohnt sich daher, regelmäßig einen Krankenkassenvergleich durchzuführen, um die aktuell günstigste Option zu finden. Zudem bieten einige Krankenkassen auch spezielle Tarife für bestimmte Zielgruppen an, die möglicherweise günstiger sind. Es ist daher ratsam, sich individuell beraten zu lassen, um die passende Krankenkasse mit dem niedrigsten Beitrag zu finden. **
Ähnliche Suchbegriffe für Fira
-
Philips Fira UE 2xWA 4.3W 27K AN HVAußenwandleuchte Philips Fira UE 2xWA 4.3W 27K AN HV kombiniert Ultra Efficient LED-Technologie, 2700 K Licht, anthrazitfarbenes Finish und wasserresistentes Outdoor-Design. Aus robustem Druckguss-Aluminium gefertigt, bietet die Philips Fira LED-Außenwandleuchte eine bidirektionale Lichtverteilung mit viel diffusem, hellem Licht für Wände, Gärten und Terrassen. Sie verbraucht mindestens 50% weniger Energie im Vergleich zu entsprechenden Standard-LED-Leuchten von Philips und bietet eine lange Lebensdauer von bis zu 50.000 Stunden. Die PowerShield-Beschichtung hilft, vor Ausbleichen, Kratzern, Dellen und Rost zu schützen und unterstützt eine langlebige Outdoor-Leistung und Optik.63,24 €*Versand: 5,99 €Sichere Weiterleitung zum Anbieter
-
Solana Roivert 2019 Fira Costers del Segre DODer Fira Costers del Segre DO hat eine kirschrote Farbe mit violetten Reflexen. Aromen von roten Früchten, Pflaumen und leichte Reifungsaromen. Am Gaumen ist er rund mit einer frischen und gut integrierten Säure. Die weichen Tannine sorgen für eine ausgezeichnete Ausgewogenheit am Gaumen.11,57 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Allgemeine VersicherungsbedingungenAllgemeine Versicherungsbedingungen , Zum Werk Der Band enth¿lt die jeweils wichtigsten Musterbedingungen des Gesamtverbands der Deutschen Versicherungswirtschaft e.V. (GDV) und des Verbands der privaten Krankenversicherung e.V. (PK) aus den folgenden Bereichen: - Sachversicherung - Haftpflichtversicherung - Reiseversicherung - Rechtsschutzversicherung - Lebensversicherung - Krankenversicherung - Unfallversicherung. Vorteile auf einen Blick - die wichtigsten AVB in einer handlichen Ausgabe - sachkundige Einf¿hrung - Hinweise, wenn Gerichte Klauseln f¿r unwirksam erkl¿rt haben Zur Neuauflage Die Neuauflage pr¿sentiert alle wichtigen Bedingungswerke auf aktuellem Stand. In der Vergangenheit sind viele Musterbedingungen nach Transparenzgesichtspunkten ¿berarbeitet worden, etwa die Bedingungen f¿r die Rechtsschutzversicherung (ARB 2012). Die Neuauflage ber¿cksichtigt alle ¿nderungen und gibt die Texte authentisch wieder. Die aktualisierte Einf¿hrung ber¿cksichtigt alle relevanten ¿nderungen. Neu aufgenommen sind Hinweise auf Gerichtsentscheidungen, die einzelne Klauseln f¿r unwirksam erkl¿rt haben. Zielgruppe F¿r Versicherungsunternehmen, Versicherungsvermittler, Auszubildende, Richter, Rechtsanw¿lte, Verb¿nde. , Tagfahrleuchten > Beleuchtung , Auflage: 7., neubearbeitete Auflage, Erscheinungsjahr: 20150223, Produktform: Kartoniert, Titel der Reihe: Beck´sche Textausgaben##, Redaktion: Dörner, Heinrich, Auflage: 15007, Auflage/Ausgabe: 7., neubearbeitete Auflage, Seitenzahl/Blattzahl: 742, Keyword: Versicherung; Musterbedingungen; GDV; AGB; Versicherungsrecht, Fachschema: Versicherung - Versicherungskaufmann~Handelsrecht~Unternehmensrecht~Wettbewerbsrecht - Wettbewerbssache, Fachkategorie: Gesellschafts-, Handels- und Wettbewerbsrecht, allgemein, Warengruppe: HC/Handels- und Wirtschaftsrecht, Arbeitsrecht, Fachkategorie: Versicherung und Versicherungsmathematik, Thema: Verstehen, Text Sprache: ger, Seitenanzahl: XI, Seitenanzahl: 742, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: C.H. Beck, Verlag: C.H. Beck, Verlag: C.H.Beck, Länge: 193, Breite: 128, Höhe: 35, Gewicht: 589, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger EAN: 9783406575471 9783406554087 9783406499623 9783406453816 9783406387173 9783406369865, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0018, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 113143329,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann darf KFZ Versicherung Beitrag erhöhen?
Die KFZ-Versicherung darf den Beitrag erhöhen, wenn sich die Risikoeinschätzung für den Versicherten ändert. Dies kann zum Beispiel der Fall sein, wenn der Versicherte einen Unfall verursacht hat oder wenn sich die Regionalklasse ändert. Auch eine Erhöhung der Typ- oder Regionalklasse durch den Gesamtverband der Deutschen Versicherungswirtschaft kann zu einer Beitragserhöhung führen. Generell muss die Versicherung den Versicherten jedoch über eine Beitragserhöhung informieren und ihm die Gründe dafür mitteilen. Es ist ratsam, im Falle einer Beitragserhöhung die Konditionen der Versicherung zu überprüfen und gegebenenfalls einen Tarifwechsel oder Anbieterwechsel in Betracht zu ziehen. **
-
Welche Informationen müssen Versicherungsbedingungen enthalten und wie können Versicherte sicherstellen, dass sie die Bedingungen richtig verstehen?
Versicherungsbedingungen müssen alle relevanten Details zu Leistungen, Ausschlüssen, Prämien und Vertragsbedingungen enthalten. Versicherte sollten die Bedingungen sorgfältig lesen und bei Unklarheiten den Versicherer um Erklärungen bitten. Es ist ratsam, sich bei Bedarf von einem unabhhängigen Experten beraten zu lassen. **
-
Wann muss der Beitrag bei der Krankenkasse sein?
Der Beitrag bei der Krankenkasse muss in der Regel monatlich bis spätestens zum 15. des Folgemonats bezahlt werden. Es gibt jedoch auch Krankenkassen, die eine vierteljährliche oder jährliche Zahlung ermöglichen. Es ist wichtig, den genauen Zahlungstermin bei der eigenen Krankenkasse zu erfragen, um Mahngebühren oder gar eine Kündigung zu vermeiden. Bei verspäteter Zahlung können zudem Säumniszuschläge anfallen. Es empfiehlt sich daher, den Beitrag rechtzeitig zu überweisen oder gegebenenfalls eine Einzugsermächtigung zu erteilen, um den Zahlungstermin nicht zu verpassen. **
-
Warum möchte meine Zahnärztin/Kieferorthopädin keine von der Krankenkasse versicherte Zahnspange zulassen?
Es gibt verschiedene Gründe, warum eine Zahnärztin/Kieferorthopädin keine von der Krankenkasse versicherte Zahnspange zulassen möchte. Möglicherweise ist der individuelle Fall des Patienten nicht ausreichend schwerwiegend, um eine medizinische Notwendigkeit für eine Zahnspange zu rechtfertigen. Es könnte auch sein, dass die Zahnärztin/Kieferorthopädin der Meinung ist, dass eine andere Behandlungsmethode effektiver oder geeigneter ist. Es ist ratsam, direkt mit der Zahnärztin/Kieferorthopädin über die Gründe für ihre Entscheidung zu sprechen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.